Sommaire
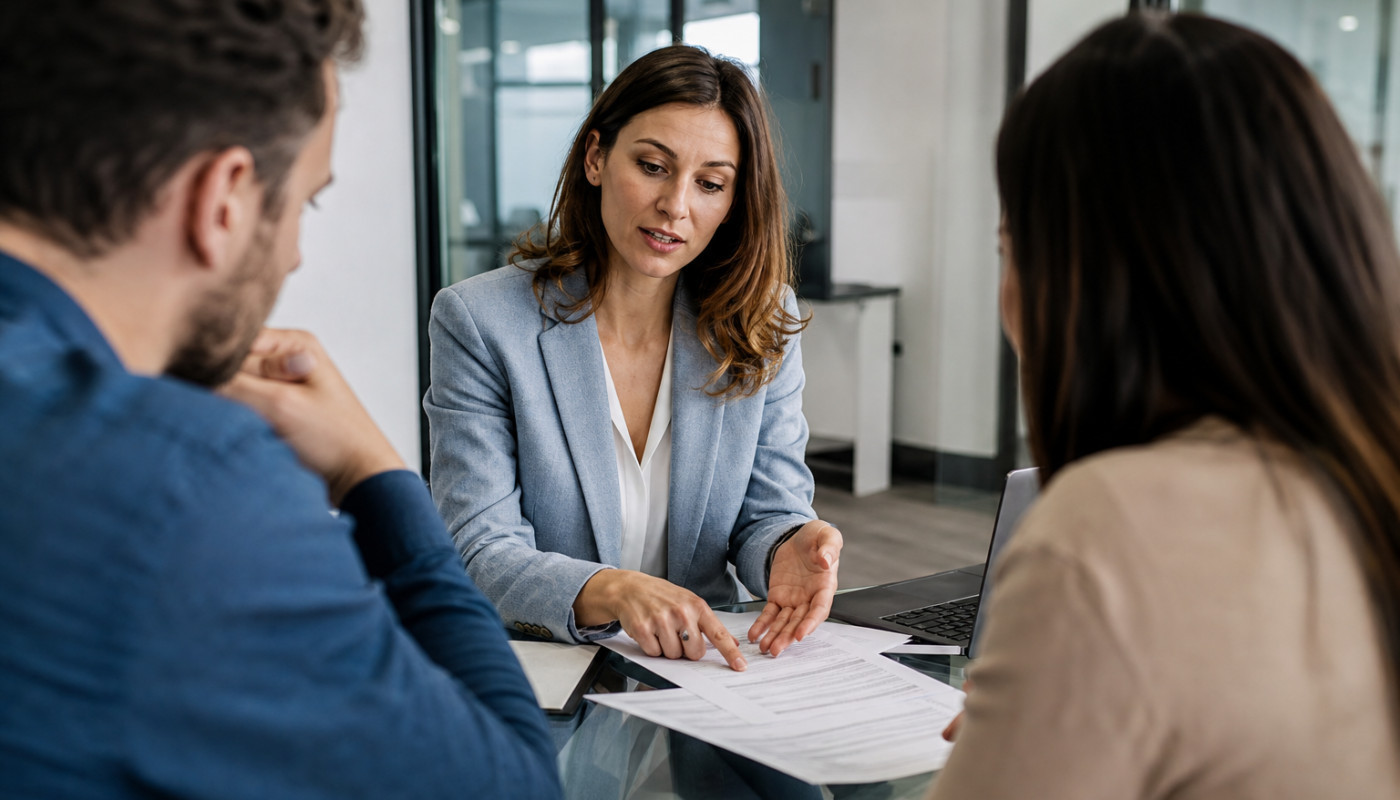
Entre durcissement du crédit, hausse des taux et pouvoir d’achat contraint, l’assurance emprunteur est redevenue un poste de négociation central pour les ménages. Derrière les comparateurs en ligne et les grilles tarifaires, un métier travaille en coulisses, celui de courtier en assurance de prêt, à l’interface d’intérêts parfois divergents. Son rôle, souvent mal compris, consiste à traduire des dossiers complexes, à sécuriser l’emprunteur et à convaincre l’assureur, tout en respectant un cadre réglementaire devenu plus exigeant. Qui arbitre, sur quelles bases, et à quel prix ?
Quand l’assurance pèse autant que le taux
On a longtemps réduit l’assurance emprunteur à une annexe du crédit, un formulaire à signer au même rythme que l’offre de prêt, et pourtant les chiffres rappellent qu’elle peut peser lourd, surtout lorsque les taux remontent et que les durées s’allongent. Selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat en France a évolué d’environ 1,1 % début 2022 à autour de 4 % fin 2023, avant de refluer en 2024; dans ce contexte, chaque ligne du budget de financement repasse au crible, et l’assurance, généralement facturée en pourcentage du capital emprunté ou du capital restant dû, devient un levier de coût total. Les ordres de grandeur parlent d’eux-mêmes : pour un emprunt de 250 000 € sur 20 ans, une assurance à 0,30 % du capital initial représente environ 15 000 € sur la durée, quand un contrat à 0,10 % se situe plutôt autour de 5 000 €, soit un écart qui peut financer des travaux ou absorber une hausse de mensualité; tout dépend, bien sûr, du profil, de la quotité choisie, des garanties et du mode de calcul.
C’est là que le courtier intervient, non pas en promettant des économies « automatiques », mais en reconstituant une équation complète : coût, niveau de couverture, conditions d’exclusion, et exigences de la banque. Le marché français est particulier, car l’assurance de groupe proposée par la banque a longtemps dominé; le Comité consultatif du secteur financier indique régulièrement que la délégation d’assurance progresse, mais reste minoritaire dans les encours, alors même que les lois successives ont ouvert le jeu. La loi Lemoine, entrée en vigueur en 2022, a marqué un tournant en permettant, dans la plupart des cas, la résiliation à tout moment, et en supprimant le questionnaire médical pour certains prêts sous conditions, ce qui a accéléré les arbitrages. Résultat : les banques défendent leurs standards de garanties, les assureurs alternatifs affinent leurs grilles de risque, et l’emprunteur, lui, se retrouve face à une documentation dense, où un mot peut changer la protection réelle en cas de sinistre. Un courtier expérimenté doit alors faire plus que « comparer des prix » : il doit lire les notices, anticiper les demandes de la banque, et réduire les allers-retours qui font perdre des semaines, au risque de faire rater une signature.
Le courtier, traducteur des risques réels
Un contrat d’assurance emprunteur, ce n’est pas seulement un taux : c’est d’abord une définition du risque couvert, et surtout des conditions précises d’indemnisation. Incapacité temporaire de travail, invalidité permanente totale ou partielle, perte d’emploi parfois, mais aussi franchises, délais d’attente, et modes de prise en charge, forfaitaire ou indemnitaire; ces termes, répétés dans les brochures, deviennent concrets le jour où survient un accident, une maladie ou un arrêt long. Dans la pratique, la banque se concentre sur l’équivalence des garanties, car elle veut s’assurer que le prêt sera remboursé même si l’emprunteur ne peut plus travailler; l’emprunteur, lui, veut éviter les zones grises, celles qui laissent croire à une protection alors que la prise en charge est plafonnée ou conditionnée. Le courtier fait l’intermédiaire, en reformulant des critères médicaux ou professionnels en impacts lisibles, et en mettant en regard les exigences bancaires, souvent alignées sur la fiche standardisée d’information, avec les clauses du contrat proposé.
Ce rôle de traduction prend une importance particulière pour les profils « atypiques », au sens assurantiel du terme : professions physiques, travailleurs non-salariés, antécédents médicaux, sports à risque, ou encore emprunteurs d’un certain âge. Le questionnaire médical, lorsqu’il existe, est un moment sensible, car une omission peut entraîner une nullité de garantie, et une surprime peut rendre le projet moins viable; à l’inverse, la suppression du questionnaire pour certains prêts, si elle simplifie, ne dispense pas de choisir des garanties adaptées. La convention AERAS, qui vise à faciliter l’accès à l’assurance pour les personnes présentant un risque aggravé de santé, reste un dispositif central, mais sa mise en musique suppose de connaître les circuits, les délais, et la façon dont les assureurs étudient les dossiers. Un courtier aguerri sait, par expérience, que le temps joue contre l’emprunteur, surtout quand une promesse de vente fixe une date butoir : il faut donc constituer un dossier solide dès le départ, éviter les pièces manquantes, et anticiper les demandes complémentaires. C’est aussi là que la relation humaine compte, car l’assurance touche à l’intime, et parce que l’emprunteur ne veut pas répéter dix fois la même histoire à dix interlocuteurs différents.
Banques, assureurs : la négociation sans illusions
La zone de friction, dans ce métier, se situe souvent entre deux logiques : la banque veut sécuriser son risque et maintenir un standard de traitement, tandis que l’assureur, qu’il soit lié à la banque ou indépendant, tarifie et encadre sa prise en charge, et l’emprunteur cherche un compromis soutenable. Dans les faits, la « négociation » ne ressemble pas à un marchandage, mais à une série d’ajustements : modifier la quotité entre co-emprunteurs, arbitrer entre des garanties plus larges ou des exclusions acceptées, choisir un mode d’indemnisation, ou encore adapter la date d’effet pour coller au déblocage des fonds. Les textes obligent la banque à motiver un refus de délégation si l’équivalence de garanties n’est pas respectée, et les emprunteurs ont désormais des droits plus opérants, mais la réalité du terrain est faite de délais, de contrôles documentaires, et d’interprétations, parfois strictes, des critères d’équivalence. Un courtier efficace n’entretient pas d’illusions : il sait que l’issue dépend autant de la qualité du dossier que du produit proposé.
Les tensions se cristallisent particulièrement dans les périodes où le crédit se raréfie. Quand les conditions d’octroi se durcissent, la banque peut devenir plus exigeante sur les garanties, et un dossier peut basculer pour un détail, une date de fin de garantie, un niveau d’invalidité couvert, ou une franchise jugée trop longue. Côté emprunteur, la tentation est forte de privilégier le prix; or, un contrat moins cher peut aussi être moins protecteur, par exemple si la définition de l’incapacité est restrictive, ou si certaines pathologies sont exclues. Dans ce contexte, le courtier joue un rôle d’alignement, en rappelant les conséquences concrètes des arbitrages, et en présentant à la banque une solution « propre » : équivalence argumentée, notice claire, attestations conformes, et calendrier maîtrisé. Les acteurs du courtage soulignent aussi la montée en puissance des contrôles, entre exigences de conformité, devoir de conseil, et traçabilité des échanges; pour un professionnel, cela signifie documenter, expliquer, et garder une cohérence parfaite entre le besoin exprimé et la recommandation formulée.
Un interlocuteur unique, un gain de temps
À mesure que le parcours immobilier se complexifie, beaucoup d’emprunteurs cherchent moins un « prix miracle » qu’un pilotage, car le coût du retard est immédiat : prorogation de compromis, pénalités, stress, parfois perte du bien. Dans ce paysage, certains cabinets se distinguent en proposant un suivi centralisé, avec un seul référent qui connaît le dossier, et qui coordonne les échanges avec la banque, l’assureur et, le cas échéant, le médecin-conseil. C’est un modèle que revendiquent des acteurs comme COREFI, expert en assurances depuis plus de 20 ans, qui met en avant la continuité de la relation et la compréhension fine des attentes bancaires, une approche qui vise à limiter les redites, à accélérer les arbitrages, et à éviter le sentiment, fréquent, d’être renvoyé d’un service à l’autre. Ce type d’organisation n’a rien d’anecdotique : dans un dossier où chaque pièce doit être datée, signée, et cohérente, la fluidité opérationnelle se transforme vite en avantage financier, ou au minimum en tranquillité d’esprit.
Mais l’interlocuteur unique n’est utile que s’il s’appuie sur une méthode. Un bon courtier commence par cartographier le besoin : situation familiale, stabilité de revenus, exposition professionnelle, projets à moyen terme, et tolérance au risque, puis il sélectionne des contrats susceptibles de passer le filtre bancaire, avant de comparer le coût global et la couverture réelle. Il doit aussi expliquer ce que l’on achète : une assurance emprunteur n’est pas une assurance santé, elle n’indemnise pas tout, et ses définitions importent autant que le tarif. Enfin, il doit rappeler les marges de manœuvre, notamment le droit de changer de contrat, et la possibilité, dans certains cas, d’éviter des formalités médicales, sans confondre simplification et absence de vigilance. À l’heure où les ménages arbitrent chaque dépense, et où la réglementation pousse à la mobilité, le métier de courtier se situe à un endroit précis : rendre lisible, sécuriser, et faire gagner du temps, sans promettre l’impossible, ni sacrifier la protection au seul critère du coût.
À retenir avant de signer
Avant toute offre, demandez la fiche standardisée d’information, comparez le coût total sur la durée, et vérifiez les définitions d’incapacité et d’invalidité. Côté budget, intégrez l’assurance à votre taux effectif global; des aides existent via AERAS pour certains risques de santé. Pour réserver, anticipez : un dossier complet évite les semaines perdues.
Articles similaires
Stratégies pour contester une facture médicale trop élevée
Comment les nouvelles technologies transforment-elles les assurances santé?
Guide complet pour comprendre les garanties en assurance prêt immobilier
Comparatif exclusif des assurances habitation pour les biens de luxe
Comparatif assurances prêt immobilier comment choisir sans surpayer
Régimes d'assurance maladie complémentaire analyse des options pour les travailleurs indépendants

Guide complet sur les assurances pour les professionnels de l'électricité

Les avantages de souscrire à une assurance pour entreprises étrangères opérant en France
